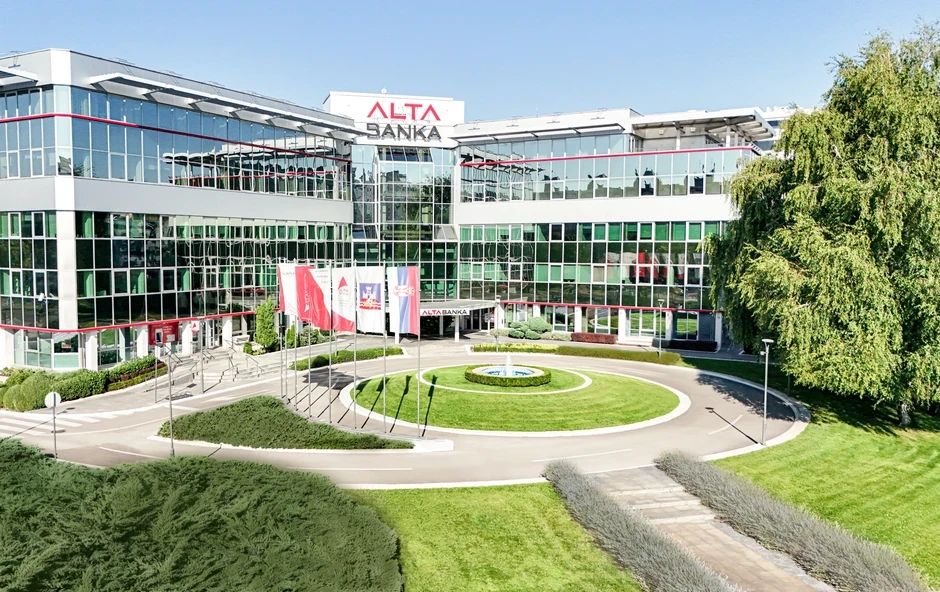
Одземањето на дозволата за работа на АЛТА банка од страна на Народната банка на Србија отвори низа прашања меѓу граѓаните и компаниите кои имале сметки или заштеди во оваа финансиска институција. Едно од најважните е што ќе се случи со нивните средства и кога ќе можат повторно да располагаат со парите.
Според објавените информации, депозитите на физичките лица, претприемачите и микро, малите и средните претпријатија се осигурени до износ од 50.000 евра по депонент во една банка. Тоа значи дека средствата на граѓаните се заштитени до законски утврдениот лимит, додека за износите над него постапката за наплата се спроведува во рамките на стечајната постапка.
Народната банка на Србија соопшти дека правата на доверителите и штедачите на АЛТА банка се заштитени, а за постапката и исплатата на осигурените депозити се надлежни институциите предвидени со закон.
ШТО ТОЧНО Е ОСИГУРАНО ДО 50.000 ЕВРА?
Лимитот од 50.000 евра се однесува на вкупните депозити на едно лице во банката, а не на секоја сметка посебно. Во пресметката се вклучуваат средствата од тековните сметки и штедните влогови, заедно со соодветната договорна камата.
На пример, доколку едно лице има пари на тековна сметка и дополнителна заштеда во АЛТА банка, сите тие средства се собираат при утврдувањето на осигурениот износ.
Заштитата ги опфаќа и динарските и девизните депозити, со примена на законски пропишаниот начин на пресметување и исплата.
Право на осигурување имаат физичките лица, претприемачите и микро, малите и средните правни лица, со исклучоците предвидени во законот. Депозитите на големите правни лица и државните органи не се опфатени со овој систем на осигурување.
КОГА ЌЕ ПОЧНЕ ИСПЛАТАТА НА ПАРИТЕ?
Агенцијата за осигурување на депозити најавила дека исплатата на осигурените средства на клиентите на АЛТА банка ќе започне најдоцна во рок од седум работни дена од донесувањето на решението на Привредниот суд во Белград за отворање стечајна постапка.
Тоа значи дека рокот не започнува да тече од денот кога Народната банка ја одзела дозволата за работа, туку од денот кога судот ќе донесе решение за отворање стечај.
Агенцијата треба најдоцна во рок од три работни дена по донесувањето на судското решение да објави известување со информации за условите, местата и роковите за исплата.
Поради тоа, граѓаните и компаниите треба да ги следат официјалните соопштенија, во кои ќе бидат наведени банката преку која ќе се врши исплатата и потребната документација.
ДЕЛ ОД КЛИЕНТИТЕ ВЕЌЕ ГИ ПОВЛЕКУВАЛЕ СРЕДСТВАТА
Според неофицијални информации наведени во медиумските извештаи, во деновите пред одземањето на дозволата дел од граѓаните и компаниите ги повлекувале средствата од АЛТА банка и ги префрлале на сметки во други банки.
При вакви ситуации важно е да се направи разлика меѓу подигање готовина и префрлање пари на сметка во друга банка. Кога средствата се префрлаат во друга домашна банка, тие остануваат во рамките на српскиот банкарски систем, но за банката од која се повлекуваат претставуваат одлив на средства.
Ликвидноста е способноста на банката навреме да ги исполнува своите обврски кон клиентите и другите доверители. Една банка може да поседува значителна имотна вредност, но сепак да се соочи со недостиг од веднаш достапни средства за подмирување на обврските.
КАКВА ИМОТНА СОСТОЈБА ИМАЛА АЛТА БАНКА?
Во медиумскиот извештај се наведуваат и податоци од финансиските извештаи на банката. Според објавените бројки, вкупната билансна актива на АЛТА банка на крајот од 2025 година изнесувала околу 194 милијарди динари, односно приближно 1,6 милијарди евра.
За 2025 година се наведува нето-добивка од околу 1,37 милијарди динари, додека во 2024 година таа изнесувала околу 1,60 милијарди динари. Нето-приходите од камати, како и нето-приходите од надоместоци и провизии, според истите податоци, достигнале околу 3,2 милијарди динари.
Во текстот се наведува и дека септемврискиот биланс покажувал кредити и побарувања од клиенти во износ од околу 111,5 милијарди динари, додека готовината и средствата кај централната банка изнесувале околу 88,3 милијарди динари.
Овие бројки се однесуваат на различни пресечни датуми и финансиски показатели, па затоа не треба да се мешаат податоците за 2025 година со оние од септемврискиот биланс за 2026 година.
ШТО ЗНАЧИ ОВА ЗА КОМПАНИИТЕ?
За фирмите кои преку АЛТА банка ги извршувале секојдневните плаќања, проблемот може да биде особено изразен. Недостапноста на средствата може да го отежне исплаќањето плати, плаќањето добавувачи и подмирувањето на други тековни обврски.
Иако одредени депозити се опфатени со системот за осигурување, чекањето на исплатата може да создаде проблеми во управувањето со паричните текови.
Кај големите компании, чии депозити не се опфатени со осигурувањето, како и кај сите депоненти со средства над лимитот од 50.000 евра, за наплатата на преостанатиот износ ќе биде важна стечајната постапка.
Тоа не значи дека средствата над осигурениот лимит автоматски се губат, туку дека нивното евентуално враќање ќе зависи од постапката и наплатата од стечајната маса.
ЗОШТО НАРОДНАТА БАНКА ЈА ОДЗЕЛА ДОЗВОЛАТА?
Според образложението на Народната банка на Србија, по спроведените контроли и преземените мерки насочени кон подобрување на ликвидноста било утврдено влошување на финансиската состојба на банката, со можност за нејзино понатамошно влошување.
Централната банка оценила дека се исполнети законските услови за одземање на дозволата за работа. Одлуката, според институцијата, била донесена со цел заштита на депонентите и зачувување на стабилноста на финансискиот систем.
Сега следните чекори се поврзани со судската постапка и активностите на Агенцијата за осигурување на депозити, која треба да ја организира исплатата на средствата што се опфатени со законската заштита.